
「インボイス制度」という言葉を聞いたことはあっても、
-
インボイスがないと何が変わるの?
-
仕入先がインボイスを発行できない場合はどうなる?
-
経理処理では何に注意すればいい?
など、具体的な仕組みについては分かりにくいと感じる方も多いのではないでしょうか。
今回は、インボイス制度の基本的な仕組みと、仕入税額控除への影響、経理実務で知っておきたいポイントについて解説します。
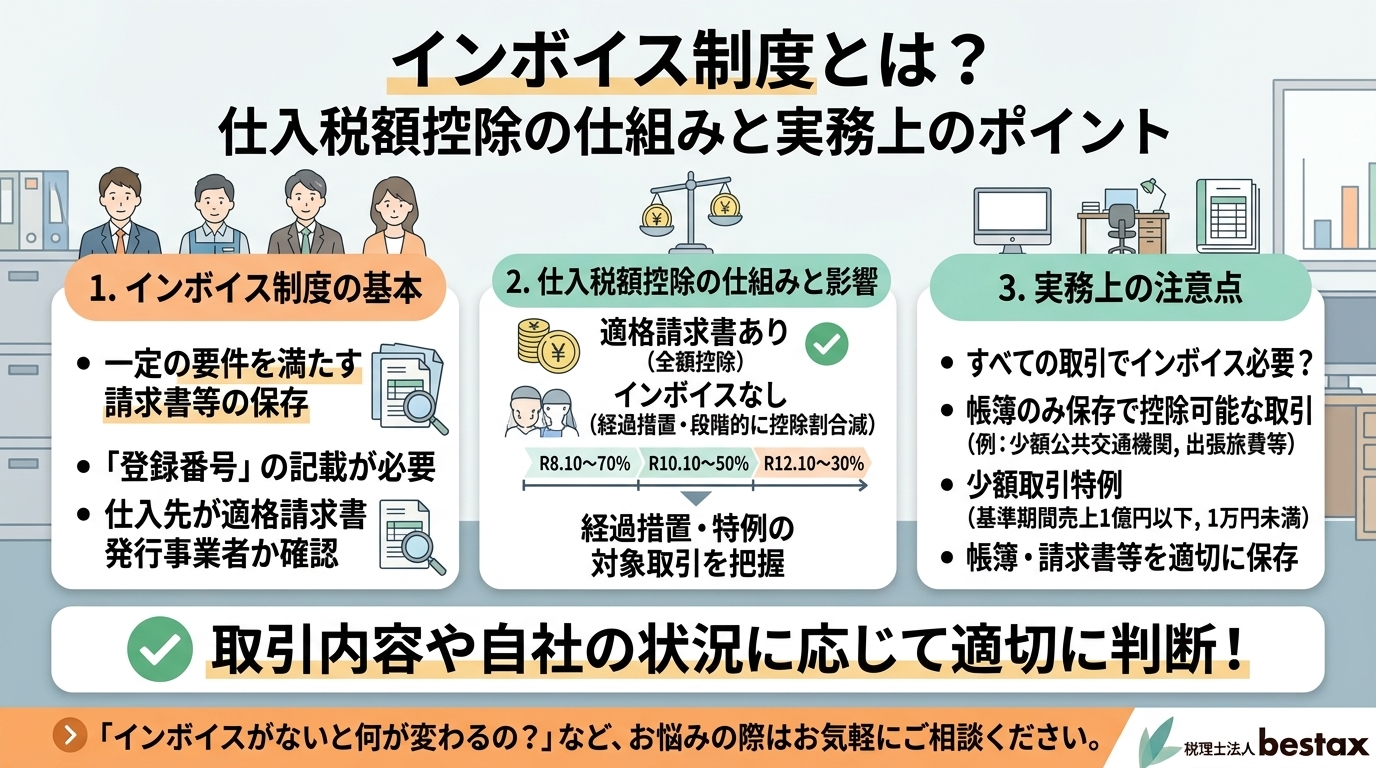
インボイス制度とは?
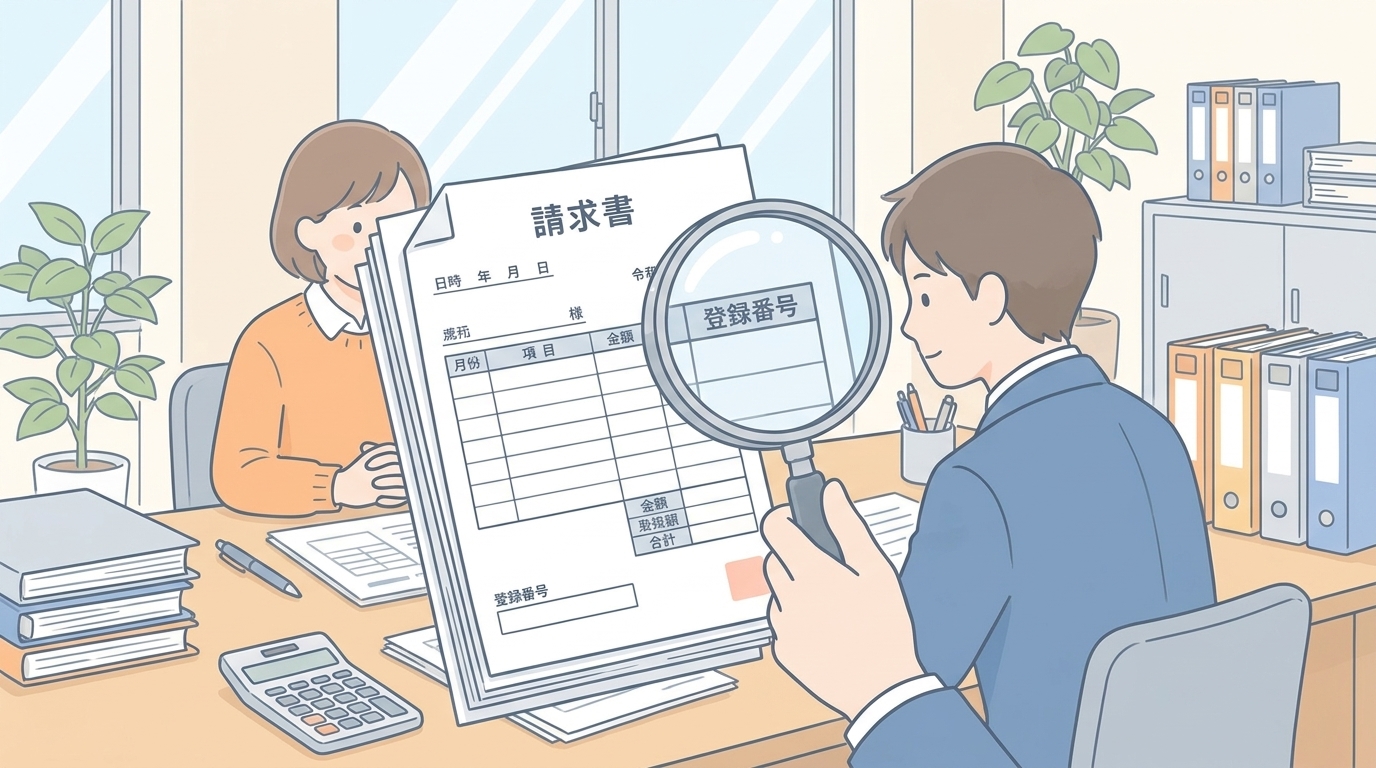
インボイス制度とは、消費税の仕入税額控除を受けるために、一定の要件を満たした請求書等の保存を求める制度です。
仕入れに係る消費税額の控除を受けるためには、原則として、帳簿と請求書等の保存が必要となります。
また、インボイス(適格請求書)には、従来の請求書等にはなかった「登録番号」の記載が必要です。
つまり、事業者が仕入れや経費の支払いを行った際には、
「その取引先が適格請求書発行事業者なのか」
「適格請求書等の必要事項が記載されているか」
を確認することが重要になります。
インボイスがない場合、仕入税額控除はどうなる?
インボイス制度では、仕入先が「適格請求書発行事業者」であるかどうかによって、仕入税額控除の取り扱いが変わります。
例えば、売上が1,100円(消費税100円)、仕入れが550円(消費税50円)だった場合を考えてみましょう。
適格請求書発行事業者から仕入れた場合
仕入先が適格請求書発行事業者で、必要な請求書等を保存している場合、仕入れに係る消費税50円を全額控除できます。
そのため、
100円-50円=50円
となり、納付する消費税額は50円となります。
適格請求書発行事業者以外から仕入れた場合
一方、適格請求書発行事業者以外からの仕入れについては、経過措置により一定割合の仕入税額控除が認められています。
現在は、令和8年10月1日から令和10年9月30日までは70%の控除が認められるとされています。
先ほどと同じく仕入れに係る消費税が50円の場合、
50円×70%=35円
が仕入税額控除の対象となります。
したがって、
100円-35円=65円
となり、納付する消費税額は65円となります。
このように、同じ金額の仕入れであっても、仕入先が適格請求書発行事業者かどうかによって、仕入税額控除の金額が変わる点に注意が必要です。
経過措置による仕入税額控除の割合
インボイス制度には、免税事業者などからの仕入れについて、一定期間、仕入税額控除を認める経過措置があります。
現在、控除できる割合が段階的に引き下げられる仕組みとなっています。
-
令和8年10月1日~令和10年9月30日:70%
-
令和10年10月1日~令和12年9月30日:50%
-
令和12年10月1日~令和13年9月30日:30%
このため、取引先が適格請求書発行事業者ではない場合には、今後の仕入税額控除への影響についても確認しておくことが大切です。
すべての取引でインボイスの保存が必要?
インボイス制度では、原則として帳簿と請求書等の保存が必要ですが、一定の取引については、帳簿のみの保存で仕入税額控除が認められる場合があります。
例えば、次のような取引が挙げられています。
-
税込み3万円未満の公共交通機関による旅客の運送
-
適格簡易請求書が回収される取引
-
古物商等が行う棚卸資産の受け入れ
-
税込み3万円未満の自動販売機等からの購入
-
郵便ポストに投函された郵便サービス
-
従業員等に支給する通常必要と認められる出張旅費等
このように、取引の内容によって取り扱いが異なるため、「インボイスがない=必ず仕入税額控除ができない」と単純に判断しないことも重要です。
少額取引についての特例にも注意
一定の事業者については、少額取引に関する特例も設けられています。
基準期間における課税売上高が1億円以下の事業者を対象として、令和11年9月30日まで、税込1万円未満の取引について帳簿のみの保存で仕入税額控除が認められる特例が示されています。
ただし、対象となる事業者や期間、取引金額などの要件がありますので、自社が対象となるかどうかを確認したうえで適用する必要があります。
インボイス制度への対応で大切なこと
インボイス制度への対応では、単に「インボイスを集める」だけではなく、日々の経理処理の中で取引先や請求書等を適切に確認することが重要です。
特に、
① 仕入先が適格請求書発行事業者か確認する
② 請求書等に必要な事項が記載されているか確認する
③ 経過措置や特例の対象となる取引を把握する
④ 帳簿・請求書等を適切に保存する
といった点を意識しておくとよいでしょう。
インボイス制度は、仕入税額控除や納付税額に関わるため、会社の経理担当者だけでなく、経営者の方も基本的な仕組みを理解しておくことが大切です。
まとめ
インボイス制度では、適格請求書発行事業者からの仕入れであるかどうかによって、仕入税額控除の取り扱いが変わります。
また、経過措置や帳簿のみの保存が認められる取引、少額取引に関する特例など、取引内容によって細かなルールがあります。
「インボイスがないから控除できない」と一律に判断するのではなく、取引の内容や自社の状況に応じて適切に判断することが重要です。
インボイス制度への対応や消費税の仕入税額控除について分からないことがありましたら、税理士などの専門家に相談しながら、自社に合った経理体制を整えていきましょう。
税理士法人bestaxでは、法人の税務・会計だけでなく、日々の経理や消費税に関するご相談にも対応しています。
インボイス制度への対応や消費税についてお悩みの方は、お気軽にご相談ください。


