
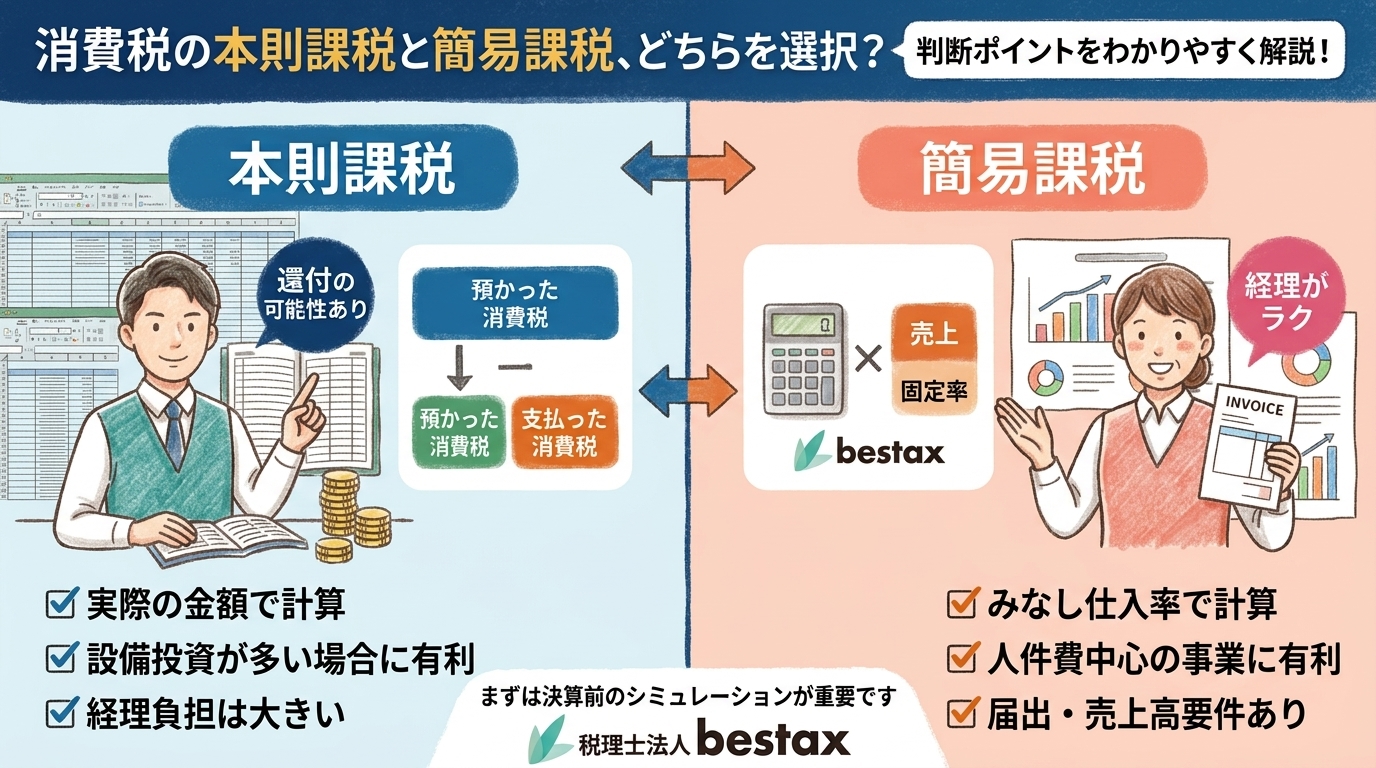
消費税の申告をする際、「本則課税と簡易課税のどちらを選べばいいの?」と悩んだことはありませんか?
消費税は、計算方法の選択によって納税額が大きく変わる可能性があります。
特に、インボイス制度の開始後は、消費税の課税方式をどのように選択するかが、会社や個人事業主の経営に関わる重要な判断の一つとなっています。
今回は、消費税の本則課税と簡易課税の違いや、簡易課税を選択するための条件、みなし仕入率、設備投資を行う場合の注意点などについて、わかりやすく解説します。
消費税の本則課税と簡易課税とは? 
消費税の計算方法には、大きく分けて「本則課税」と「簡易課税」の2つがあります。
本則課税とは?
本則課税は、実際に預かった消費税から、実際に支払った消費税を差し引いて納付税額を計算する方法です。
基本的な計算イメージは、
納付する消費税額=預かった消費税-支払った消費税
となります。
仕入れや経費などで支払った消費税額を実額で計算するため、仕入や設備投資が多い事業者の場合には、簡易課税よりも納税額が少なくなるケースがあります。
一方で、請求書や領収書について、適格請求書(インボイス)の登録番号や税率、区分などを確認する必要があり、経理業務の負担が大きくなることがあります。
簡易課税とは?
簡易課税は、実際に支払った消費税額を一つひとつ集計するのではなく、売上に係る消費税額に業種ごとに定められた「みなし仕入率」を掛けて、仕入税額控除額を計算する方法です。
簡易課税では、
納付する消費税額=売上税額-売上税額×みなし仕入率
という考え方で納税額を計算します。
実際の仕入れや経費にかかった消費税を細かく集計する必要がないため、経理業務の負担を抑えやすいことが特徴です。
本則課税と簡易課税、どちらが有利?
「本則課税と簡易課税のどちらが有利なのか」は、会社や事業の状況によって異なります。
判断するときのポイントの一つが、実際の仕入割合と、業種ごとのみなし仕入率を比較することです。
実際の仕入割合がみなし仕入率を下回る場合は、簡易課税の方が有利になるケースがあります。
一方で、仕入れや設備投資が多い場合には、実際に支払った消費税を控除できる本則課税の方が有利になるケースがあります。
そのため、「簡易課税は計算が簡単だから」という理由だけで選択するのではなく、実際の納税額と経理業務の負担を両方比較することが重要です。
簡易課税を選択するための条件
簡易課税は、すべての事業者が自由に選択できるわけではありません。
簡易課税を適用するための条件として、以下のポイントが挙げられています。
基準期間の課税売上高が5,000万円以下
簡易課税を適用するには、原則として2期前の課税売上高が5,000万円以下である必要があります。
自社が簡易課税を選択できるかどうかを判断する際には、まず基準期間の課税売上高を確認しましょう。
事前の届出が必要
簡易課税を適用するためには、適用を受けようとする期間の前日までに、所定の届出書を提出する必要があります。
届出期限を過ぎてしまうと、その期間について簡易課税を適用できない場合があるため、早めの確認が大切です。
原則として2年間は変更できない
一度簡易課税を選択すると、原則として2年間は簡易課税を継続する必要があります。
そのため、目先の納税額だけで判断するのではなく、今後の売上や仕入れ、設備投資なども含めて検討することが重要です。
簡易課税の「みなし仕入率」とは?
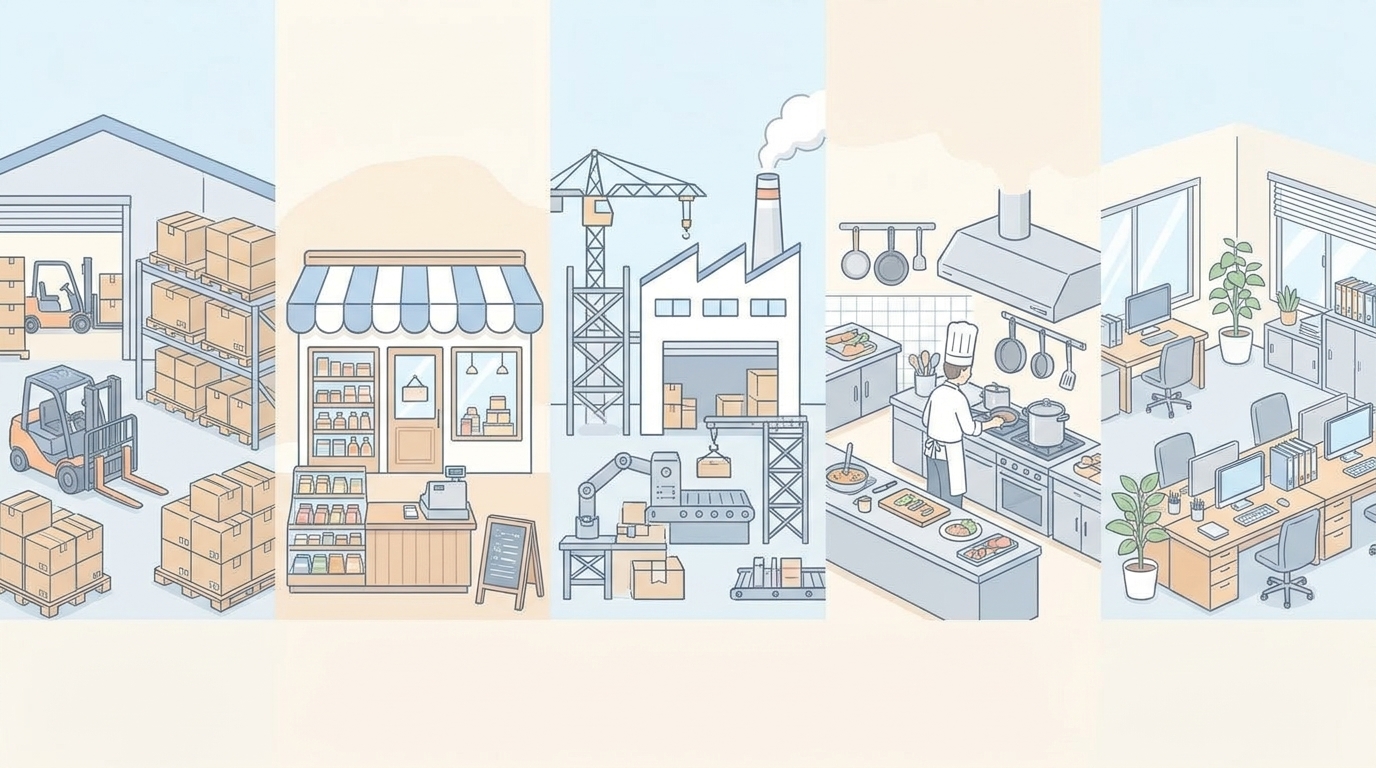
簡易課税では、事業の種類によって「みなし仕入率」が定められています。
資料では、以下のように区分されています。
| 事業区分 | 主な業種 | みなし仕入率 |
|---|---|---|
| 第1種 | 卸売業 | 90% |
| 第2種 | 小売業 | 80% |
| 第3種 | 製造業・建設業・農業等 | 70% |
| 第4種 | 飲食業 | 60% |
| 第5種 | サービス業・情報通信業・金融業・不動産仲介業等 | 50% |
| 第6種 | 不動産業・その他のサービス業 | 40% |
このみなし仕入率によって簡易課税の納税額が変わるため、自社の業種区分を正しく確認することが重要です。
本則課税と簡易課税を選ぶときの判断ポイント
では、実際にどのような場合に本則課税と簡易課税を検討すればよいのでしょうか。
簡易課税が向いている可能性があるケース
例えば、人件費が中心となるサービス業など、実際の仕入割合がみなし仕入率を下回る場合には、簡易課税が有利になる可能性があります。
また、売上税額をもとに計算できるため、経理処理の負担を抑えやすいというメリットもあります。
本則課税が向いている可能性があるケース
一方で、仕入れや設備投資が多い事業者の場合には、本則課税が有利になる可能性があります。
本則課税では、実際に支払った消費税額を仕入税額控除として計算できるためです。
特に、店舗の開設や機械・設備の購入など、大きな設備投資を予定している場合には注意が必要です。
設備投資を予定している場合は要注意
消費税の課税方式を選択するときに、忘れてはいけないのが設備投資です。
税抜100万円以上の高額な設備投資を行った場合、支払った消費税が預かった消費税を上回ることで、消費税の還付を受けられる可能性があるとされています。
本則課税を選択している場合は、一定の要件のもとで還付を受けられる可能性があります。
一方、簡易課税を選択している場合には、実際に支払った消費税額に基づいて計算するわけではないため、設備投資による消費税の還付を受けることはできません。
そのため、
「近いうちに大きな設備投資を予定していないか」
という点も、消費税の課税方式を選択する際には重要な判断材料になります。
消費税の特例終了後は課税方式の確認が重要
インボイス制度開始後の小規模事業者向けの「2割特例」について、2026年9月で終了し、2026年10月以降は本則課税または簡易課税の選択が必要になるとされています。
また、個人事業主については、2027年・2028年分に限り、売上税額の30%を納付する「3割特例」という選択肢があります。
この特例は法人には利用できず、確定申告時の選択によって適用する仕組みとされています。
特例の適用期間や対象者には条件がありますので、自社がどの制度の対象になるのかを事前に確認することが大切です。
消費税は「決算前のシミュレーション」が重要
消費税の本則課税と簡易課税のどちらを選ぶかは、単年度の納税額だけで判断するのではなく、今後の事業計画も含めて検討することが重要です。
例えば、
-
売上は今後増える予定なのか
-
仕入れや外注費はどの程度発生するのか
-
大きな設備投資を予定しているのか
-
今後の事業内容が変わる可能性はあるのか
-
簡易課税の届出期限に間に合うのか
といった点を確認します。
資料でも、決算前の納税額シミュレーションと、中期的な事業計画との連動が重要であるとされています。
まとめ|消費税の課税方式は事前の比較が大切
消費税の本則課税と簡易課税は、それぞれ計算方法やメリットが異なります。
本則課税
-
実際に支払った消費税をもとに計算
-
仕入れや設備投資が多い場合に有利になる可能性がある
-
経理処理の負担が大きくなりやすい
簡易課税
-
みなし仕入率を使って計算
-
経理処理の負担を抑えやすい
-
実際の仕入割合が低い場合に有利になる可能性がある
-
選択には一定の条件や届出が必要
このように、消費税の本則課税と簡易課税のどちらが適しているかは、会社や事業の状況によって異なります。
特に、課税方式を変更する場合には届出期限や継続適用のルールがあるため、早めにシミュレーションを行うことが重要です。
税理士法人bestaxでは、現在の納税額だけでなく、売上・仕入・設備投資など今後の事業計画も踏まえた消費税のシミュレーションを行っています。
「本則課税と簡易課税、どちらを選べばいいかわからない」
「来期の消費税がどのくらいになるか知りたい」
「設備投資を予定しているけれど、課税方式をどうすればいい?」
このようなお悩みがありましたら、お気軽にご相談ください。


